Devise locale ou devise de la carte : lire le terminal de paiement
Devise locale ou devise de la carte : comprenez la conversion DCC, comparez les frais au terminal ou au distributeur et vérifiez le reçu après paiement.
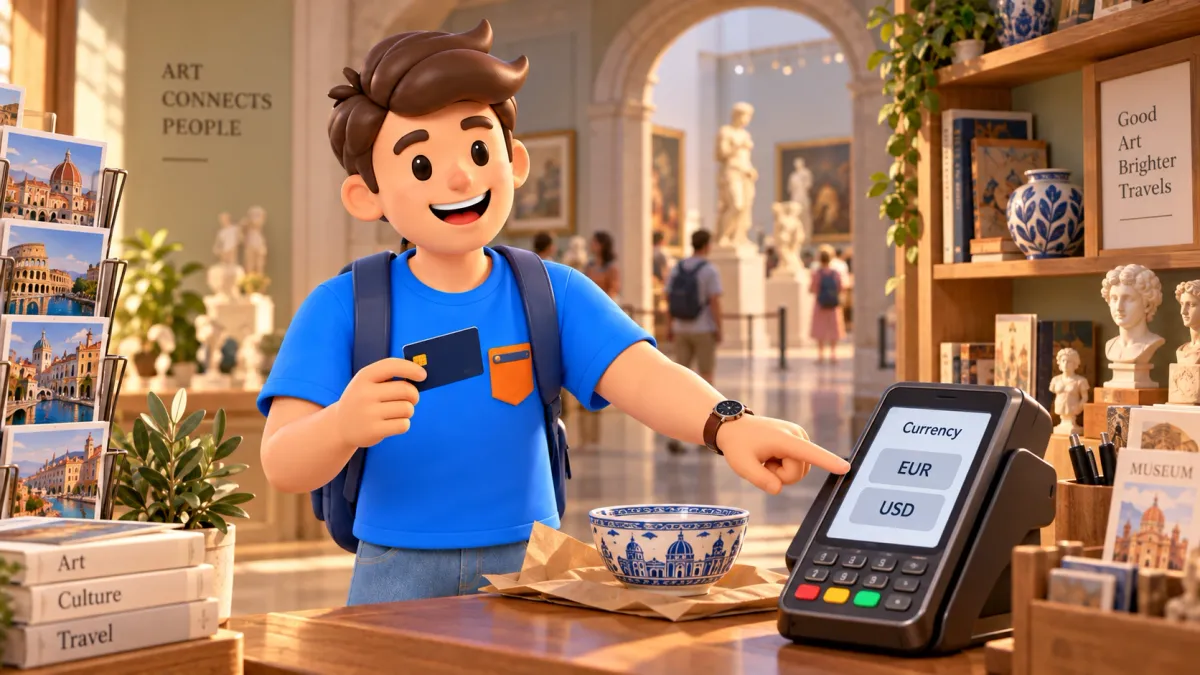
À l’étranger, lorsqu’un terminal propose la devise locale ou celle de la carte, la devise locale est généralement un bon point de départ. Elle refuse la conversion du commerçant et laisse la conversion éventuellement nécessaire aux modalités de votre carte. Elle ne supprime pas les frais de l’émetteur et ne garantit pas le prix minimal dans tous les cas.
Ce guide suppose que la carte est acceptée. Pour préparer cartes, espèces et solutions de secours, consultez les vérifications pour payer en espèces ou par carte à l’étranger.
Identifiez qui propose le taux de change
Supposons un restaurant en Espagne facturant 60 €, avec une carte dont les dépenses sont comptabilisées en livres sterling. Le choix peut être de payer 60 EUR ou une somme convertie en GBP.
Choisir l’euro transmet le paiement dans la devise d’origine du restaurant. Choisir le montant en livres du commerçant accepte la conversion dynamique de devises, ou DCC. Elle passe par le dispositif de paiement du commerçant, plutôt que par la conversion habituelle prévue pour votre carte.
Le compromis concerne visibilité et coût : la DCC affiche une somme dans une autre devise, mais le taux peut intégrer une majoration. Une devise familière ne rend pas le taux compétitif.
Votre devise habituelle peut différer de celle de facturation de la carte. Cela compte si vous vivez dans un pays avec une carte émise ailleurs ou un compte multidevises. Vérifiez les codes réels sans supposer que le terminal a identifié le solde souhaité.
Avant de sortir, estimez entrées et dépenses prévues dans la devise de destination. Il n’est pas nécessaire d’accepter un service de conversion pour comprendre le prix.
Esquissez les visites du jour dans RoadMe selon vos envies et votre rythme. Vérifiez les prix locaux auprès des lieux, puis les coûts de paiement séparément selon les conditions de la carte.
Lisez l’offre avant le sans-contact ou le code
Vérifiez d’abord le prix d’origine. Cherchez ensuite les montants dans les deux devises, le taux et toute majoration ou frais annoncés.
Les recommandations DCC de Visa exigent ces informations à l’écran et sur le reçu. Le commerçant doit laisser le choix sans décider pour vous. Un « taux garanti » ne suffit pas à évaluer l’offre.
| Mentions possibles | À clarifier |
|---|---|
| Payer en EUR / Payer en GBP | Option conservant la devise d’origine |
| Payer en devise locale | Devise dans laquelle l’opération sera transmise |
| Avec conversion | Taux du prestataire et montant converti |
| Sans conversion / Refuser la conversion | Refus de la conversion proposée, et non annulation du paiement |
Ce sont des exemples, pas une disposition d’écran universelle. Ne vous fiez pas à la couleur, taille ou position d’un bouton. Lisez les codes : USD, CAD et AUD sont différents malgré le symbole dollar commun.
Pour la devise locale, dites : « Merci de me facturer en devise locale, sans conversion. » Demandez à voir le terminal avant validation. Si choix et coûts restent flous, suspendez le paiement et demandez des précisions.
Comparez les deux options dans la même devise
Pour comparer DCC et devise locale, incluez les frais pertinents de l’émetteur. Comparer seulement l’offre convertie au taux de référence d’un moteur de recherche omet une partie du calcul.
Exemple fictif pour une carte facturée en GBP : l’achat de 60 € propose une DCC à 57 £. Supposons que la conversion habituelle de la carte utilise 0,85 £ par euro avec 2 % de frais d’émetteur.
| Option | Calcul | Coût estimé en GBP |
|---|---|---|
| Payer 60 EUR | 60 × 0,85, puis ajouter 2 % | 52,02 £ |
| Accepter la DCC | Offre affichée, sans autres frais dans cet exemple | 57,00 £ |
Avec ces hypothèses, la devise locale coûte 4,98 £ de moins. Les chiffres sont inventés ; ce ne sont ni des taux actuels, ni une offre réelle, ni des frais de carte standards.
Pour un paiement réel, vérifiez le calcul de l’émetteur et la date du taux utilisé. Le montant final comptabilisé peut différer de l’estimation avant paiement. Ajoutez les autres frais pertinents à chaque option.
Une carte annoncée sans frais internationaux peut toujours subir la majoration DCC du commerçant. Ces coûts sont distincts. Payer en devise locale ne supprime pas non plus les frais internationaux prévus par votre contrat.
Pour des espèces, la même approche du coût net figure dans le guide pour comparer taux de change et frais en voyage.
Vérifiez les soldes utilisés par une carte multidevises
Si vous détenez des euros et payez en EUR, le prestataire peut débiter ce solde sans nouveau change. Cela dépend de ses règles de choix de solde et des fonds suffisants.
Une offre de paiement dans votre « devise habituelle » n’utilise pas forcément ce solde en euros. Elle peut transmettre l’opération dans une autre devise et nécessiter une conversion selon le compte.
Avant de partir, vérifiez solde utilisé, insuffisance et frais. Choisissez quand même délibérément la devise au terminal. Un compte multidevises ne rend pas toute conversion proposée appropriée.
Au distributeur, distinguez conversion et frais de retrait
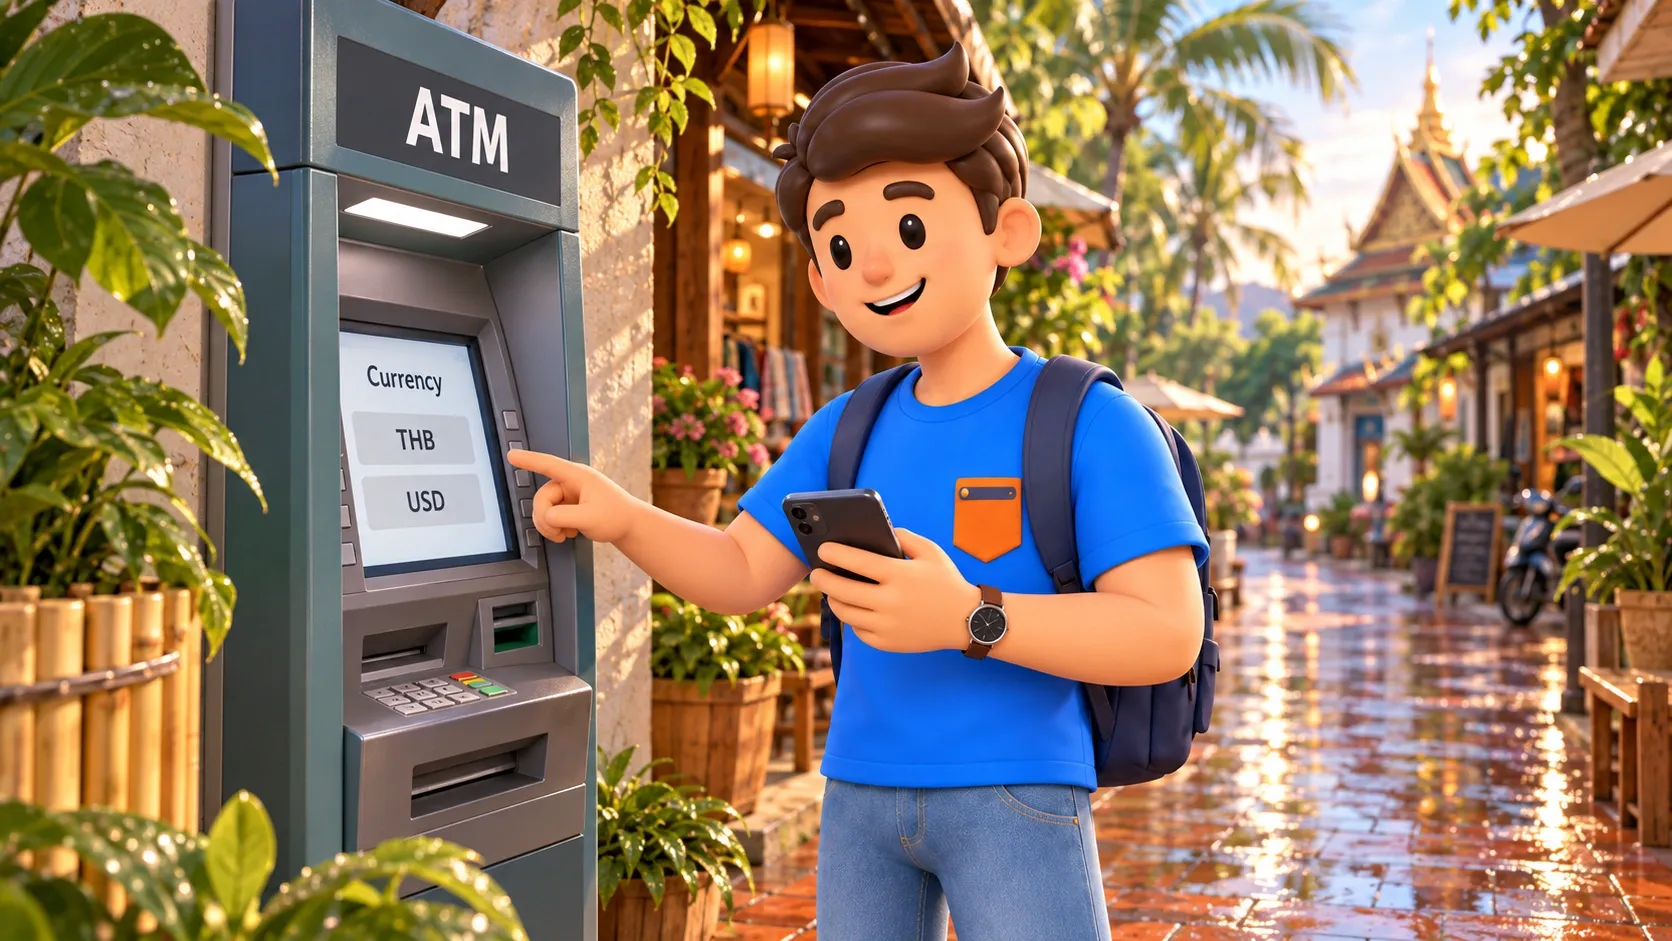
Un distributeur peut donner des billets locaux tout en proposant de débiter la carte dans une autre devise. La monnaie des billets et celle de l’opération transmise sont distinctes.
Pour refuser la conversion du distributeur, identifiez l’option conservant la devise locale. « Sans conversion » vise son offre ; cela ne promet pas que l’émetteur ne convertira rien ou ne facturera rien.
Lisez séparément les frais d’accès ou retrait. Refuser la DCC ne supprime ni frais du distributeur, ni frais de retrait de l’émetteur, ni coûts d’avance de fonds sur carte de crédit. Si l’écran combine plusieurs offres, clarifiez chaque acceptation.
Si montant et devise sont impossibles à déterminer, annulez avant validation et utilisez une autre solution disponible.
Vérifiez le reçu et signalez une conversion non souhaitée
Gardez le reçu et identifiez la devise de l’opération. Un reçu DCC peut afficher montant local et montant facturé ; voir deux devises ne prouve pas une erreur. Comparez l’opération au choix effectué.
L’application bancaire peut afficher l’équivalent dans la devise du compte d’un paiement transmis en devise locale. Cet affichage seul ne prouve pas l’application d’une DCC.
Si une conversion a été appliquée sans consentement, demandez au commerçant de vérifier et, si possible, d’annuler l’opération. Vérifiez le statut du premier paiement avant de repayer et gardez la confirmation d’annulation.
Si cela reste irrésolu, contactez l’émetteur avec reçu, date, montants et explication du choix proposé. Visa et Mastercard prévoient des procédures pour une conversion incorrecte, mais une réclamation ne garantit pas remboursement ou résultat précis.
Accepter une offre clairement annoncée puis trouver un meilleur taux diffère d’un choix refusé ou d’une facturation dans la mauvaise devise.
Avant de sortir, téléchargez la ville dans RoadMe lorsque vous avez Internet. Cartes et navigation seront disponibles hors ligne pour rejoindre l’étape suivante sans données mobiles.
Avant validation, identifiez le prix d’origine, la devise de l’opération et le prestataire de toute conversion. Cette brève vérification permet de choisir sans accepter par défaut une somme familière.